Domain selbstbedienungsrestaurants.de kaufen?
Wir ziehen mit dem Projekt
selbstbedienungsrestaurants.de um.
Sind Sie am Kauf der Domain
selbstbedienungsrestaurants.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstbedienungsrestaurants.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
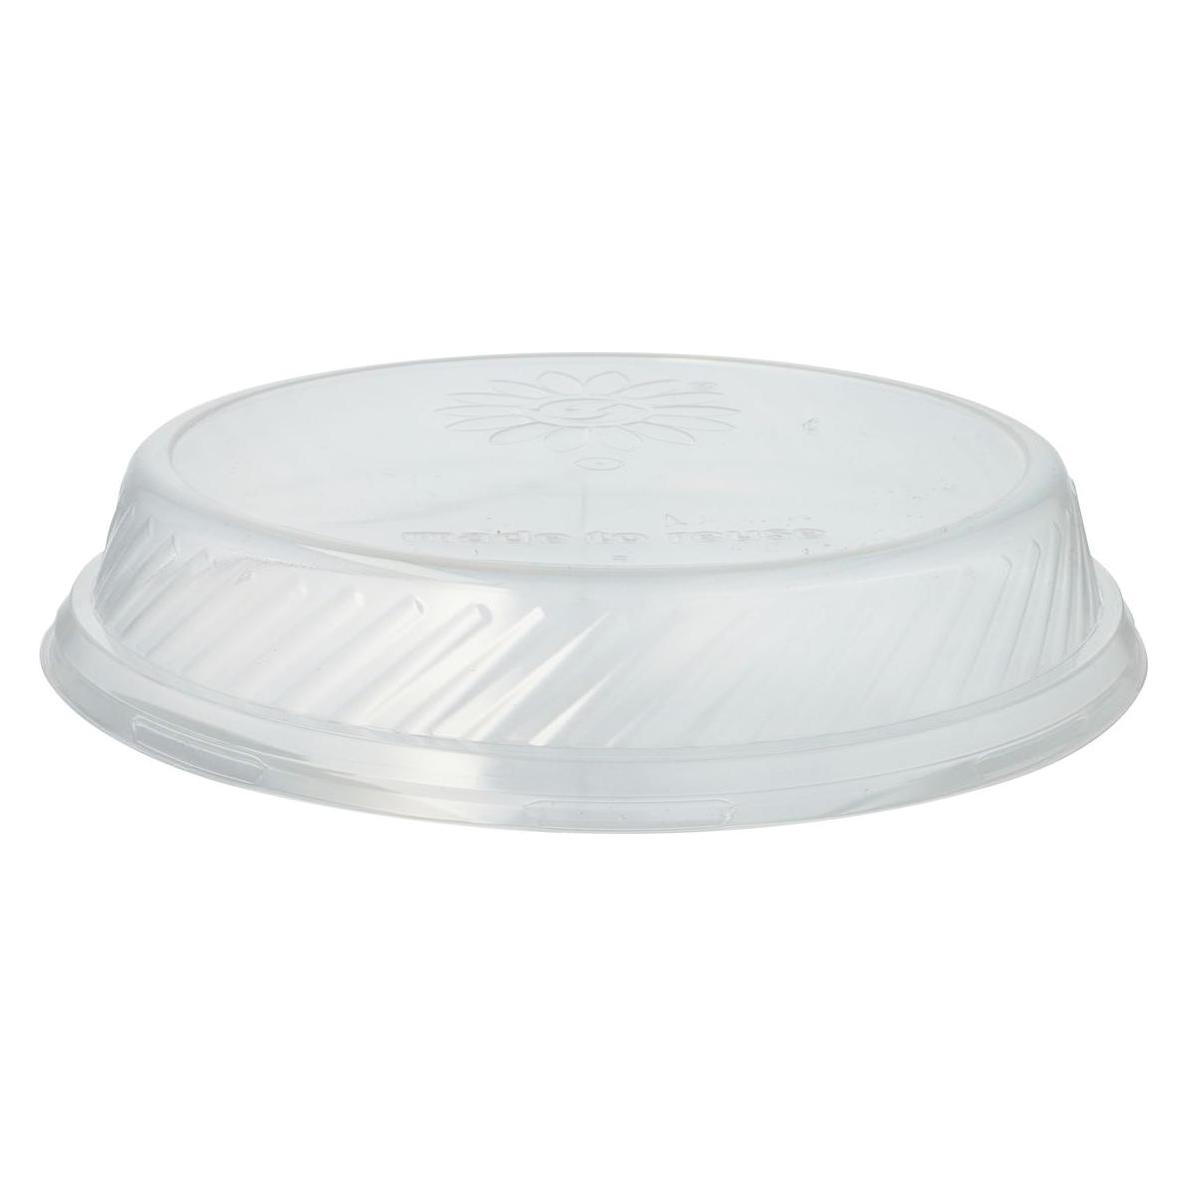
HEAT Rauchkuppel Aus Edelstahl Für Teller, Schüsseln Und Gläser – Zubehör, Infuser, Räuchergefäß, Für Cocktails, Speisen Und Getränke – 31,5 CmWillkommen in unserem Shop! Entdecken Sie unseren kuppelförmigen Räucherdeckel, der auf die meisten Teller, Schüsseln, Tassen und Schalen passt. Zum Räuchern Ihrer Speisen oder Cocktails stecken Sie einfach den Schlauch Ihres Kalträucherofens in die Gummiöffnung des Deckels. Dieser transparente Deckel eignet sich auch hervorragend als Vitrine für Kuchen, Speisen, Desserts und Snacks. Hergestellt aus Kunststoff und Gummi, zeichnet er sich durch hohe Härte, exzellente Transparenz und gute Stabilität aus. Er beeinträchtigt die Lebensmittel nicht und ist sicher in der Anwendung. Leicht zu reinigen und zu verstauen: Nach Gebrauch einfach mit einem Mikrofasertuch abwischen. Geeignet für jede Küche, jedes Restaurant, jede Bar oder jeden Grillplatz. Sie können ihn platzsparend im Küchenschrank aufbewahren. Vielseitig einsetzbar: Speziell für Räucheröfen entwickelt, eignet sich dieser kuppelförmige Deckel zum Räuchern von Speisen und Getränken, Tellern, Schüsseln, Tassen und Gläsern. Er kann auch als Vitrine auf dem Tisch, dem Herd oder der Arbeitsplatte verwendet werden. Rauch-Infuser-Zubehör: Mit diesem kuppelförmigen Deckel lässt sich mehr Rauch in Cocktails und Getränke einleiten, der Raucheffekt ist sofort sichtbar. Geeignet für alle Arten von Nebelmaschinen und andere Küchengeräte für Herd, Arbeitsplatte oder Tisch. Spezifikationen: Artikeltyp: Nebelglockendeckel; Material: Kunststoff, Gummi; Lieferumfang: 1 x Nebelglockendeckel, 1 x Griff111,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
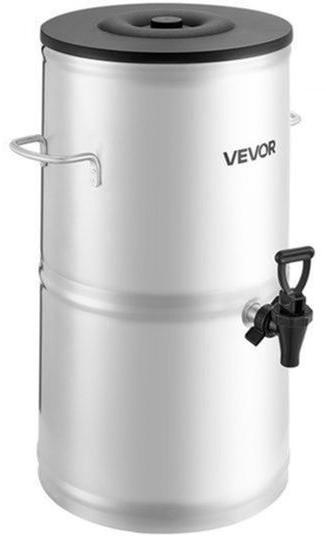
Getränkespender Eistee - 15 Liter Inhalt - Edelstahl - Für kalte und heiße Getränke - SelbstbedienungDieser Getränkespender ist speziell für Eistee, Saft, kaltes Wasser und andere gekühlte Getränke konzipiert. Geeignet für den Einsatz in Restaurants, Cafés und Bars, wo Selbstbedienung gewünscht ist. Mit einem großen Fassungsvermögen von 15 Litern bietet es ausreichend Fassungsvermögen für geschäftige Momente. Dieser Getränkespender wurde speziell für das Ausschenken von Eistee, Saft, kaltem Wasser und anderen gekühlten Getränken entwickelt. Er eignet sich ideal für den Einsatz in Restaurants, Cafés und Bars, wo Selbstbedienung gewünscht ist. Mit einem Fassungsvermögen von 15 Litern bietet er ausreichend Kapazität für stark frequentierte Zeiten. Eigenschaften: * Fassungsvermögen: 15 Liter (4 Gallonen) * Material: Edelstahl 304, lebensmittelecht und rostbeständig * Hahn: Tropffreier, abgedichteter Auslauf für saubere Bedienung * Griff: Ergonomisch und tragbar für einfachen Transport Passt dieser Spender zu Ihnen? Dieser Spender passt auf jeden Standard-Buffet- oder Serviertisch und ist428,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
THERMOS Thermoskanne für Speisen und Getränke mit zwei Bechern 2 l EdelstahlThermoskanne - für Lebensmittel, Volumen 2000 ml, Deckel kann als Schüssel benutzt werden, Material Edelstahl, Plastik und Silikon, 100% dichtend, 100% hermetisch verschlossen, Doppel-Innenwand, Gewicht 1,07 kg, Temperaturhaltung eines kalten Getränkes 24Std., Temperaturhaltung eines warmes Getränkes 24Std. Die Thermoskanne THERMOS FDH mit einem Volumen von 2 l ist eine universelle Lösung zur Aufbewahrung von Getränken und Speisen unterwegs sowie bei Outdoor-Aktivitäten. Dank der doppelwandige62,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **


Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Top-Angebote
Produkte zum Begriff EStG:
-
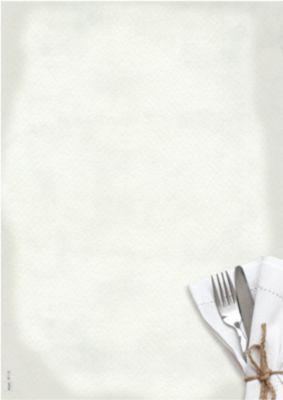
Motivpapier Sigel "Menü Speisen", A4, 90 g/m², Besteck- und Servietten-Motiv, 50 BlattDas Sigel Motiv-Kopierpapier „Menü Speisen“ in der Größe A4 zeigt ein attraktives Besteck- und Servietten-Motiv. Es ist 90 g/m² schwer und wird im Paket mit 50 Blatt geliefert. Sein Motiv mit Messer und Gabel, umhüllt von einer Kordel geschnürten Serviette, ist unaufdringlich und ansprechend zugleich. Im Zusammenspiel mit den dezenten Grau- und Beigetönen im Hintergrund wirkt das feine Papier sehr einladend. Daher entfaltet das Motivpapier „Menü Speisen“ von Sigel als gedruckte Speise- und Menükarte, das sich für alle Gänge eignet, sein volles Potenzial. Auch als Info-Aushang im Gastraum präsentiert es sich hochwertig. Sie können das Motivpapier ebenso mit dem Produkt „Menü neutral“ kombinieren, um einheitlich gestaltete Speisekartenmappen zu erstellen. Die Bedruckung ist mit InkJet- und Laserdruckverfahren möglich. Das Papier ist FSC-zertifiziert. Vorteile auf einen Blick: * Designpapier mit Messer, Gabel und Serviette als Motiv * Feine Pergamentoptik in leichten Grau- und Beigetönen * Ideal für den Ausdruck von Speise- und Menükarten * Bedruckbar mit InkJet- und Laserdrucker, Kopierer Papiereigenschaften & Gütesiegel: * Format: DIN A4 * Motiv 1-seitig * Grammatur: 90 g/m² * Oberfläche: glatt * Design: Motiv einseitig, 4-farbig bedruckte Vorderseite, Rückseite weiß * Verpackungseinheit: 50 Blatt * FSC-zertifiziert * Chlorfrei gebleicht13,08 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
HEAT Rauchkuppel Aus Edelstahl Für Teller, Schüsseln Und Gläser – Zubehör, Infuser, Räuchergefäß, Für Cocktails, Speisen Und Getränke – 31,5 CmWillkommen in unserem Shop! Entdecken Sie unseren kuppelförmigen Räucherdeckel, der auf die meisten Teller, Schüsseln, Tassen und Schalen passt. Zum Räuchern Ihrer Speisen oder Cocktails stecken Sie einfach den Schlauch Ihres Kalträucherofens in die Gummiöffnung des Deckels. Dieser transparente Deckel eignet sich auch hervorragend als Vitrine für Kuchen, Speisen, Desserts und Snacks. Hergestellt aus Kunststoff und Gummi, zeichnet er sich durch hohe Härte, exzellente Transparenz und gute Stabilität aus. Er beeinträchtigt die Lebensmittel nicht und ist sicher in der Anwendung. Leicht zu reinigen und zu verstauen: Nach Gebrauch einfach mit einem Mikrofasertuch abwischen. Geeignet für jede Küche, jedes Restaurant, jede Bar oder jeden Grillplatz. Sie können ihn platzsparend im Küchenschrank aufbewahren. Vielseitig einsetzbar: Speziell für Räucheröfen entwickelt, eignet sich dieser kuppelförmige Deckel zum Räuchern von Speisen und Getränken, Tellern, Schüsseln, Tassen und Gläsern. Er kann auch als Vitrine auf dem Tisch, dem Herd oder der Arbeitsplatte verwendet werden. Rauch-Infuser-Zubehör: Mit diesem kuppelförmigen Deckel lässt sich mehr Rauch in Cocktails und Getränke einleiten, der Raucheffekt ist sofort sichtbar. Geeignet für alle Arten von Nebelmaschinen und andere Küchengeräte für Herd, Arbeitsplatte oder Tisch. Spezifikationen: Artikeltyp: Nebelglockendeckel; Material: Kunststoff, Gummi; Lieferumfang: 1 x Nebelglockendeckel, 1 x Griff111,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Getränkespender Eistee - 15 Liter Inhalt - Edelstahl - Für kalte und heiße Getränke - SelbstbedienungDieser Getränkespender ist speziell für Eistee, Saft, kaltes Wasser und andere gekühlte Getränke konzipiert. Geeignet für den Einsatz in Restaurants, Cafés und Bars, wo Selbstbedienung gewünscht ist. Mit einem großen Fassungsvermögen von 15 Litern bietet es ausreichend Fassungsvermögen für geschäftige Momente. Dieser Getränkespender wurde speziell für das Ausschenken von Eistee, Saft, kaltem Wasser und anderen gekühlten Getränken entwickelt. Er eignet sich ideal für den Einsatz in Restaurants, Cafés und Bars, wo Selbstbedienung gewünscht ist. Mit einem Fassungsvermögen von 15 Litern bietet er ausreichend Kapazität für stark frequentierte Zeiten. Eigenschaften: * Fassungsvermögen: 15 Liter (4 Gallonen) * Material: Edelstahl 304, lebensmittelecht und rostbeständig * Hahn: Tropffreier, abgedichteter Auslauf für saubere Bedienung * Griff: Ergonomisch und tragbar für einfachen Transport Passt dieser Spender zu Ihnen? Dieser Spender passt auf jeden Standard-Buffet- oder Serviertisch und ist428,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
THERMOS Thermoskanne für Speisen und Getränke mit zwei Bechern 2 l EdelstahlThermoskanne - für Lebensmittel, Volumen 2000 ml, Deckel kann als Schüssel benutzt werden, Material Edelstahl, Plastik und Silikon, 100% dichtend, 100% hermetisch verschlossen, Doppel-Innenwand, Gewicht 1,07 kg, Temperaturhaltung eines kalten Getränkes 24Std., Temperaturhaltung eines warmes Getränkes 24Std. Die Thermoskanne THERMOS FDH mit einem Volumen von 2 l ist eine universelle Lösung zur Aufbewahrung von Getränken und Speisen unterwegs sowie bei Outdoor-Aktivitäten. Dank der doppelwandige62,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
OEM Schwimmendes Tablett Für Den Pool, Aufblasbare Tischunterlage Für Speisen Und GetränkeAufblasbares Pool-Bartablett Produktmerkmale: Das aufblasbare Pool-Bartablett ist ein praktisches Gadget , das Ihre Zeit im Freien angenehmer macht und Ihnen ermöglicht, Ihre Lieblingssnacks und -getränke immer griffbereit zu haben. Hergestellt aus robustem Kunststoff, hält es intensiver Nutzung stand und ist für viele Jahreszeiten geeignet. Dank seines geringen Gewichts lässt es sich leicht an jeden Ort transportieren und nach der Party schnell und platzsparend verstauen. Es ist die perfekte Wahl für alle, die Wert auf Komfort legen und gerne Zeit am Pool oder im Garten mit Familie und Freunden verbringen. Spezifikation: Abmessungen: 73 x 54 cm Material: strapazierfähig PVC, Griffe: 4 runde (Getränke) + 2 ovale (Snacks) + 2 Transportgriffe.18,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesegnete SpeisenGesegnete Speisen , Vom Essen und Trinken im Mittelalter , Außenspiegelkappen > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240422, Produktform: Kartoniert, Redaktion: Stiftsbibliothek St. Gallen, Seitenzahl/Blattzahl: 142, Keyword: Autograph; Ekkehart IV.; Ernährung; Fasten; Fleischgenuss; Kloster St. Gallen; Lateinische Dichtung; Mittelalter; Mittellateinische Literatur; Tischgebet, Fachschema: Europa / Geschichte, Kulturgeschichte~Mittelalter~Christentum / Glaube, Bekenntnis~Mittelalter (Religion, Philosophie)~Philosophie / Philosophiegeschichte, Fachkategorie: Texte: Antike & Mittelalter~Christliches Leben und christliche Praxis~Hausmannskost und alte Gerichte~Nationale und regionale Küche~Essen und Trinken: Getränke~Mittelalterliche Philosophie, Zeitraum: 11. Jahrhundert (1000 bis 1099 n. Chr.), Warengruppe: HC/Philosophie/Mittelalter, Fachkategorie: Europäische Geschichte: Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schwabe Verlag Basel, Verlag: Schwabe Verlag Basel, Verlag: Schwabe Verlagsgruppe AG, Produktverfügbarkeit: 02, Blätteranzahl: 142 Blätter, Länge: 241, Breite: 164, Höhe: 15, Gewicht: 339, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.